Locação Excel Planilha Grátis (2026)
199
Download gratis
Simule juros compostos em Excel com capital inicial, aportes no fim do mês e taxa anual efetiva. Compare cenários e confira os cálculos.
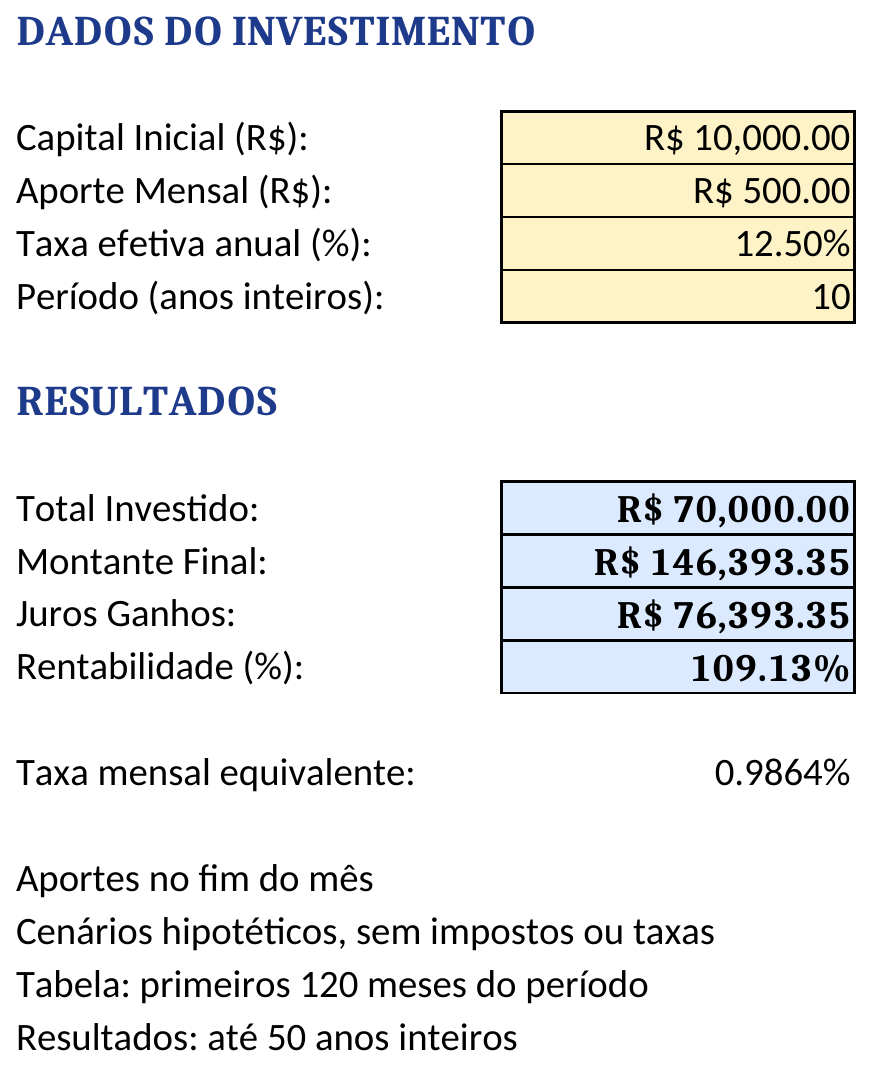
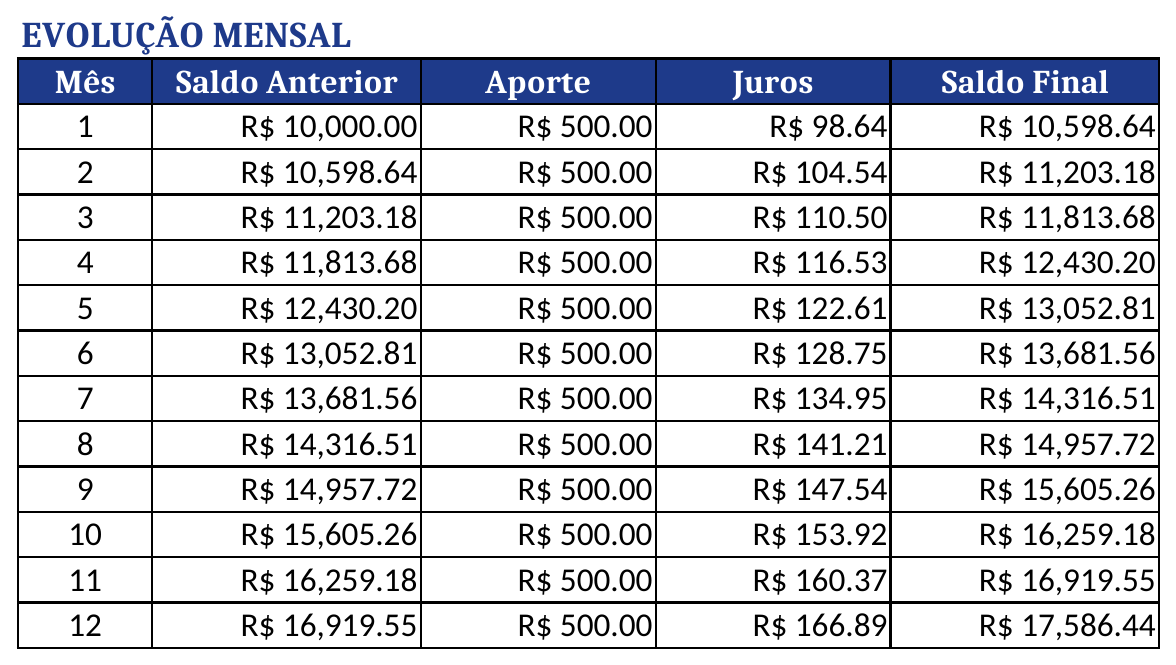
Baixe a planilha de cálculo de juros compostos em Excel para simular um capital inicial com aportes mensais e comparar cenários. A versão revisada usa taxa efetiva anual, converte-a em taxa mensal equivalente e considera os aportes no fim do mês. Assim, o resultado final e a evolução mensal seguem a mesma regra.
| Célula | Entrada | Exemplo de preenchimento |
|---|---|---|
| B5 | Capital inicial em reais | 10000 |
| B6 | Aporte mensal em reais | 500 |
| B7 | Taxa efetiva anual em porcentagem | 12,5 significa 12,5% ao ano |
| B8 | Prazo em anos inteiros | 10; intervalo aceito: 0 a 50 |
O capital inicial rende desde o primeiro mês. Cada aporte é acrescentado no fim do mês e começa a render no mês seguinte. Não compare diretamente o resultado com uma calculadora que deposita no início do mês: essa diferença de uma capitalização por aporte altera o montante.
Na aba Comparação, a coluna D já tem formato percentual: digite 12,5%. Na Calculadora, B7 recebe o número 12,5. Essa diferença de formato está indicada no arquivo; inserir 12,5 em uma célula já formatada como percentual produziria outra taxa.
Para uma taxa efetiva anual a, a taxa mensal equivalente é (1 + a)1/12 − 1. Por exemplo, 12% efetivos ao ano equivalem a aproximadamente 0,9489% ao mês. Dividir 12% por 12 resultaria em 1% ao mês, que capitalizado durante um ano ultrapassa 12%.
O valor mensal aparece em B17. A tabela calcula juros sobre o saldo anterior, depois soma o aporte: saldo final = saldo anterior + juros + aporte. O total investido soma apenas capital e aportes; juros ganhos são montante final menos total investido.
A rentabilidade exibida é juros ganhos divididos pelo total investido. Ela não é uma taxa anualizada nem uma medida que ajuste o momento de cada aporte. Use-a para ler esse cenário específico, sem confundi-la com a taxa anual de entrada.
Teste capital inicial de R$ 1.000, aporte zero, taxa efetiva anual de 12,5% e prazo de um ano. O montante deve ser R$ 1.125 e os juros R$ 125. Esse teste permite conferir a conversão anual sem a interferência de aportes.
Com taxa zero, R$ 10.000 iniciais e R$ 500 mensais durante dez anos resultam em R$ 70.000, sem juros. Com prazo zero, o resultado é apenas o capital inicial. Se não houver capital nem aportes, a rentabilidade percentual fica vazia, pois não há valor investido para servir de base.
Dados ausentes, prazo fracionado ou fora do intervalo aceito deixam o resultado vazio. Preencha anos inteiros. A tabela e o gráfico mostram os primeiros 120 meses; o resultado final admite até 50 anos e, em prazos maiores que dez anos, naturalmente irá além do último ponto do gráfico.
A aba Comparação reúne cinco cenários editáveis, todos com a mesma convenção de aporte no fim do mês. Altere uma variável por vez para perceber o efeito do prazo, da taxa ou do aporte. Os nomes “Cenário 1” a “Cenário 5” não classificam produtos por risco.
As taxas preenchidas são hipóteses matemáticas. O modelo não consulta Selic, CDI, poupança ou rentabilidades de produtos e não desconta impostos, tarifas ou inflação. O resultado é nominal e bruto. Não representa uma recomendação de investimento.
A Calculadora do Cidadão do Banco Central também simula depósitos regulares, mas informa depósitos no início do mês. Ao conferir com outra ferramenta, iguale a taxa mensal, o prazo e o momento do aporte. Para organizar os valores antes da simulação, você pode usar a planilha de simulação de financiamento em situações de crédito, observando suas próprias premissas.
Sim. Preencha B6 com zero. O capital inicial continua sendo capitalizado pela taxa e pelo prazo informados.
A evolução mensal e o gráfico têm 120 meses. O montante final calcula o prazo completo, até 50 anos inteiros. Para um prazo maior que dez anos, use o resultado final e amplie a tabela somente se também atualizar o gráfico.
Não. Ela calcula uma hipótese de taxa constante. Rentabilidade real, impostos, tarifas, inflação e condições de cada produto não são obtidos automaticamente.